
Deduccion del IVA en la compra de vehiculos comerciales
La deduccion del IVA soportado en la adquisicion de vehiculos comerciales es uno de los incentivos fiscales mas relevantes para empresas y autonomos del sector transporte. A diferencia de los turismos, los vehiculos comerciales permiten en muchos casos la deduccion integra del impuesto.
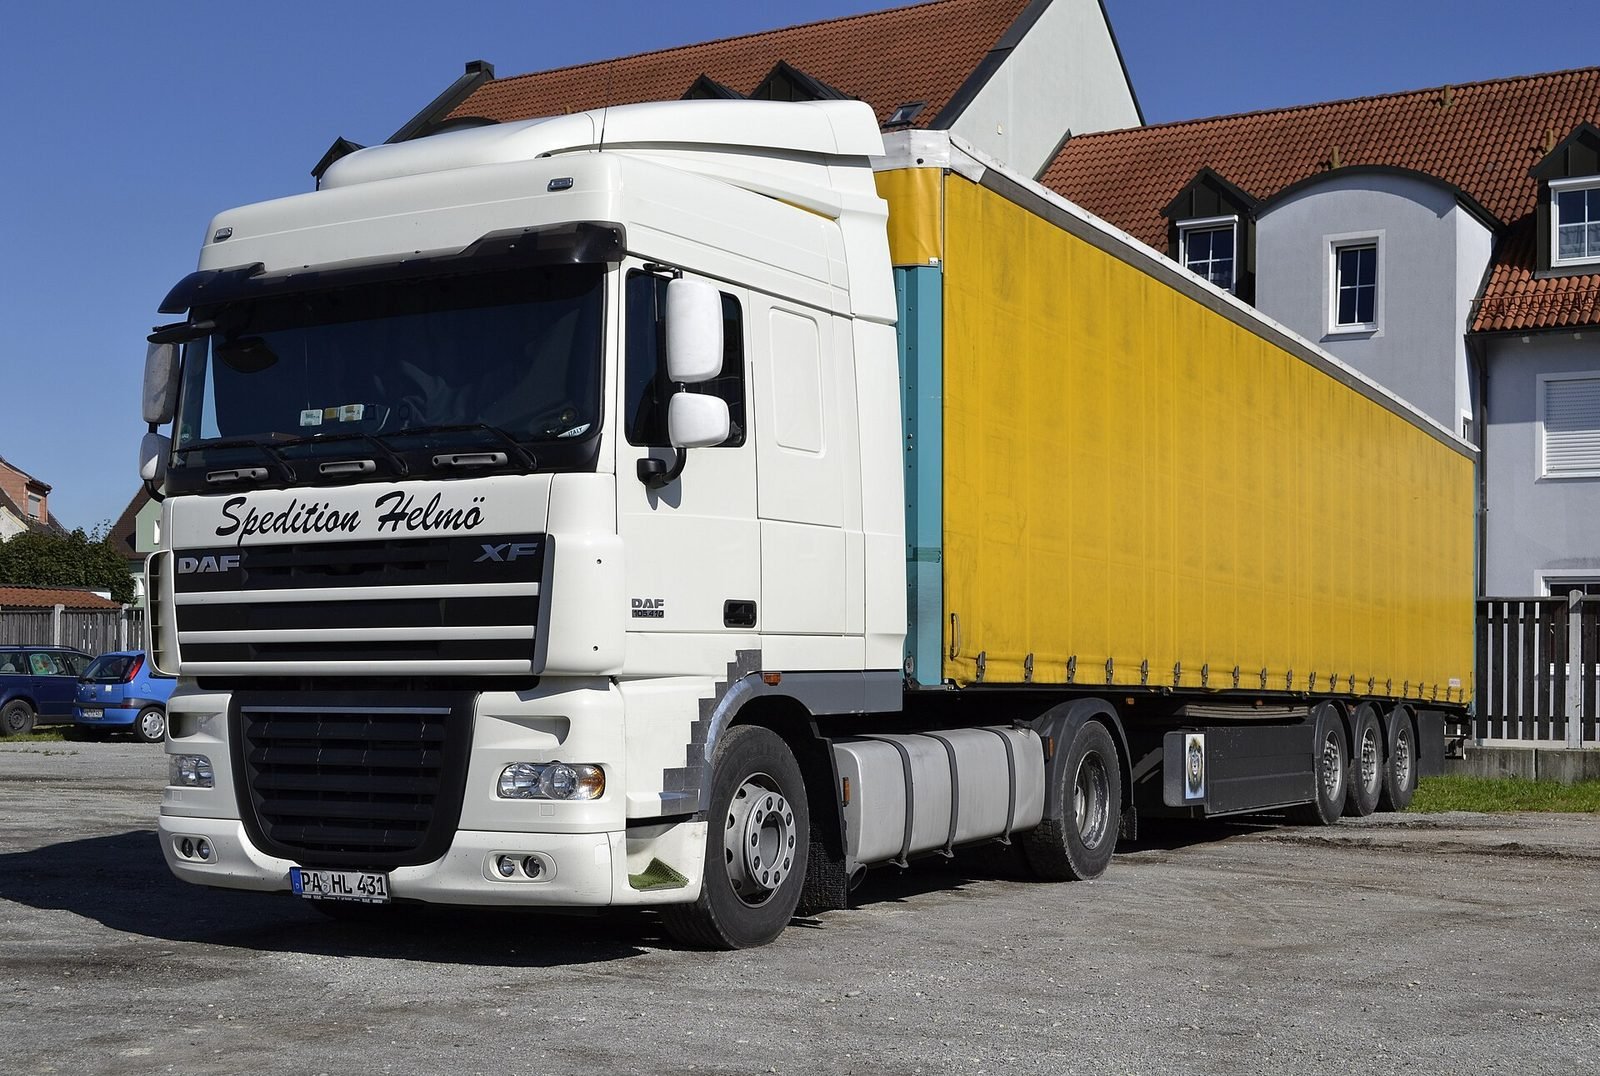
Vehiculos comerciales con derecho a deduccion del 100 por ciento del IVA
La Ley del IVA establece una presuncion de afectacion exclusiva a la actividad economica para determinados vehiculos. Los camiones, tractoras, furgonetas sin segunda fila de asientos y vehiculos mixtos adaptados exclusivamente para el transporte de mercancias se consideran afectos al 100 por ciento a la actividad. Esto permite deducir la totalidad del IVA soportado en su compra sin necesidad de acreditar el grado de uso profesional. La clave reside en la homologacion del vehiculo: categorias N1, N2 y N3 gozan de esta presuncion, mientras que los vehiculos mixtos con capacidad para transportar personas pueden ver limitada su deduccion al 50 por ciento salvo prueba en contrario.
Limitacion del 50 por ciento en vehiculos mixtos y como superarla
Para furgonetas con segunda fila de asientos o vehiculos tipo pickup de doble cabina, Hacienda presume un uso mixto personal y profesional y limita la deduccion al 50 por ciento del IVA. El contribuyente puede deducir un porcentaje superior si demuestra que el vehiculo se utiliza en mayor proporcion para la actividad. Los medios de prueba mas habituales incluyen la rotulacion comercial permanente del vehiculo, registros de tacografo, hojas de ruta con origenes y destinos profesionales, certificados de la empresa sobre politica de vehiculos y la existencia de otro vehiculo particular para desplazamientos privados.
Requisitos formales para ejercer la deduccion
- Disponer de factura completa con desglose de IVA
- El vehiculo debe estar afecto a la actividad economica del comprador
- Incluir la deduccion en la declaracion del periodo correspondiente al devengo
- Conservar la documentacion justificativa durante el plazo de prescripcion de cuatro anos
Deduccion del IVA en vehiculos importados intracomunitarios
En las adquisiciones intracomunitarias, el IVA se autoliquida y se deduce simultaneamente en la misma declaracion, con efecto neutro. Sin embargo, si la empresa tiene prorrata de deduccion inferior al 100 por ciento porque realiza operaciones exentas, solo podra deducir el porcentaje de IVA que resulte de aplicar su prorrata. Es importante calcular previamente el coste real del IVA no deducible para no infravalorar el coste total de la importacion.
Rectificacion de deducciones y regularizacion
Si un vehiculo comercial inicialmente afecto a la actividad se destina posteriormente a uso particular, el empresario debe regularizar las deducciones practicadas durante el periodo de regularizacion de cinco anos para bienes muebles. Esta regularizacion implica ingresar la parte del IVA indebidamente deducida. El mismo mecanismo funciona a la inversa: si un vehiculo adquirido con deduccion parcial pasa a estar afecto exclusivamente a la actividad, se puede deducir la parte no recuperada inicialmente.
Criterio reciente de la Agencia Tributaria
La AEAT viene reforzando las comprobaciones sobre la afectacion real de vehiculos a la actividad. En inspecciones recientes se han denegado deducciones del 100 por ciento en furgonetas con ventanas laterales o asientos traseros abatibles, considerando que admiten uso personal. Para evitar contingencias, la recomendacion es elegir vehiculos con homologacion estrictamente comercial y documentar de forma continua su uso profesional exclusivo.
Truckalyze busca tu vehiculo comercial en toda Europa y te lo trae al mejor precio. Cuentanos que necesitas.
Este artículo ha sido elaborado con asistencia de inteligencia artificial y revisado por el equipo editorial de Truckalyze.
Sigue leyendo
Artículos relacionados
fiscalidad-contabilidad
Gastos deducibles asociados a vehiculos comerciales para autonomos
fiscalidad-contabilidad
Amortizacion acelerada para vehiculos comerciales de empresa

Guía · Fiscalidad
Deducir el IVA de un vehículo comercial importado: guía para autónomos

Guía · Fiscalidad
Deducción del IVA en vehículo industrial: lo que cambia frente a un turismo
Fiscalidad · Comercial
Deducir el IVA de un vehículo comercial importado: requisitos

Negocio · Transporte
Amortizacion fiscal de vehiculos comerciales importados
Más guías sobre fiscalidad-contabilidad
- La pickup como vehiculo comercial N1 en Espana: fiscalidad, ventajas y requisitos
- IVA deducible en la compra de vehiculos comerciales importados: guia fiscal completa
- Amortizacion fiscal de vehiculos comerciales importados
- IVA en la importacion de vehiculos comerciales intracomunitarios
- ITP impuesto de transmisiones para vehiculos usados importados
- Subvenciones para la compra de vehiculos comerciales en Espana
- Ventajas fiscales para autonomos que importan furgonetas
- Montar una empresa de mudanzas con vehículos importados: plan de negocio
- Importar como empresa vs como particular: ventajas fiscales
- Importar un vehículo comercial: autónomo vs empresa — fiscalidad y ventajas
- Diferencias entre importar como particular y como empresa/autónomo
- Seguro de flota para empresas de transporte: como asegurar todos tus vehiculos comerciales